Negli ultimi anni, i centri commerciali italiani hanno dovuto confrontarsi con un cambiamento radicale nelle abitudini dei consumatori, che riflette mutamenti economici, sociali e tecnologici di ampia portata. La pandemia, le tensioni geopolitiche, lo sviluppo tecnologico e l’inflazione, sono tutti fattori, che hanno contribuito a ridefinire le priorità di spesa delle famiglie: se da un lato il valore complessivo della spesa è, seppur marginalmente, addirittura cresciuto, dall’altro più della metà del portafoglio familiare è oggi assorbito da spese obbligatorie, come abitazione, utenze, alimentari, trasporti e sanità, lasciando ai beni cosiddetti “voluttuari”, tradizionalmente al centro del modello di acquisto nell’ambtito shopping mall, una quota più limitata e sottoposta a una valutazione più attenta. La nuova logica di consumo non è dunque una semplice riduzione delle spese, ma una riallocazione: cresce il consumo di tipo “edonistico” con la ricerca della gratificazione personale e di esperienze appaganti, con preferenze che privilegiano viaggi, pasti fuori casa, tempo di qualità con amici e famiglia, e un coinvolgimento diretto in attività sociali e ricreative. Questo mutamento influenza in modo strutturale anche il merchandising mix delle gallerie commerciali: l’abbigliamento e l’elettronica di consumo, un tempo trainanti, cedono terreno, mentre cresce il peso dei beni per la persona, dei servizi e delle attività destinate al tempo libero ed al food&beverage che si afferma spesso quale elemento centrale dell’offerta. Ovviamente vanno fatte le dovute distinzioni poiché all’interno di in macro categorie come ad esempio quella dell’Abbigliamento e Calzature, si registrano sostanziali differenze, con il comparto formale in maggiore sofferenza mentre sportswear e sneakers mostrano invece trend più positivi. Da tenere attentamente monitorata la crescita strutturale dell’e-commerce, in Italia oggi pari al 13% dei consumi totali - ancora distante dai livelli europei e statunitensi – che rappresenta un concorrente trasversale per tutte le strutture commerciali a prescindere dalla posizione geografica o della presenza di strutture alternative ed impone ai centri commerciali la necessità di ridefinire l’esperienza fisica offerta al cliente.
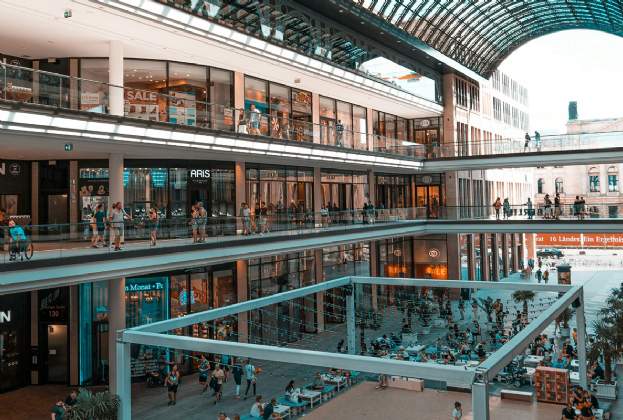
Di fronte a questi scenari, i centri commerciali stanno evolvendo verso modelli ibridi in cui la funzione commerciale rimane ovviamente il core business, ma non è da sola, più sufficiente a garantire adeguati livelli di attrattività e flussi di traffico. L’inserimento di bar, ristoranti, palestre e attività per il tempo libero si affiancano ai servizi tradizionali come tabacchi, farmacie e parrucchieri, mentre nuove forme di offerta come poliambulatori medici e centri diagnostici, spazi di co-working, scuole e servizi pubblici, ampliano la fruizione ed il coinvolgimento del visitatore. La progettazione e realizzazione di spazi comuni attrattivi, l’illuminazione naturale, la disposizione di sedute e camminamenti, l’accesso a Wi-Fi e prese elettriche per chi desidera studiare o lavorare, insieme a una programmazione di eventi mirata, contribuiscono a creare un contesto piacevole e stimolante, capace di competere con l’e-commerce offrendo esperienze che lo shopping online non può replicare, come la sicurezza percepita e la socialità.
Sul fronte dello sviluppo immobiliare, ormai da tempo nel nostro Paese, il focus del mercato si sposta progressivamente dalla nuova costruzione alla valorizzazione dell’esistente. Gran parte dello stock di centri commerciali italiani inizia a mostrare i segni del tempo, e molte strutture non rispondono né ai requisiti di efficienza energetica imposti dalle normative, né alle mutate aspettative dei consumatori in termini di fruibilità e attrattività. Rimodulare gli spazi, ampliare le aree comuni, riprogettare le food court e aggiornare il tenant mix sono interventi sempre più guidati dalle richieste degli stessi operatori commerciali, che cercano contesti più flessibili, dinamici e rispondenti alle esigenze dei visitatori contemporanei.
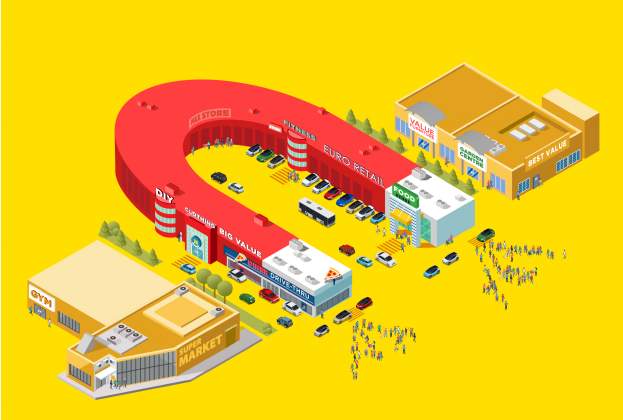
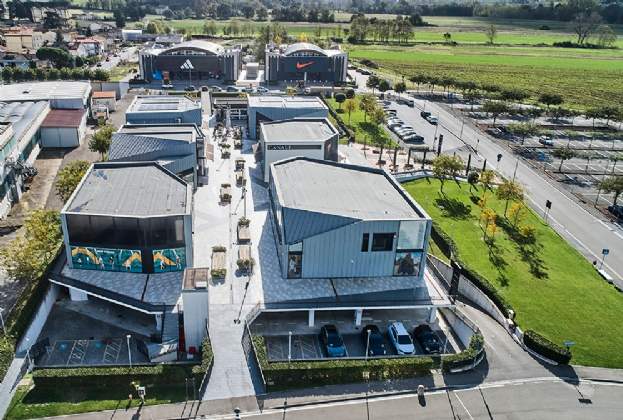
In questo contesto, il retail park emerge come uno dei format commerciali con maggiore potenziale, a patto che venga concepito in chiave moderna. Se la maggior parte dei retail park italiani si limita a semplici aggregazioni di medie e grandi superfici che condividono un parcheggio e pochi servizi essenziali, un retail park di moderna generazione, come ad esempio l’esperienza del Da Vinci di Fiumicino dimostra, riesce a coniugare semplicità e accessibilità con un’offerta merceologica diversificata, spazi piacevoli e servizi strutturati, supportati da una politica di marketing ed eventi capace di generare traffico costante. In un contesto simile, anche insegne che tradizionalmente non considererebbero il retail park valutano di aprire, confermando il margine di sviluppo ancora disponibile, sia attraverso nuove aperture che tramite il potenziamento dei nuclei esistenti. In linea generale, i retailer hanno aumentato la selettività nelle aperture, consapevoli che pochi errori possono oggi inficiare la redditività dell’intera catena, ma devono al tempo stesso adattarsi a un mercato con opportunità di sviluppo limitate. L’appetibilità degli asset continua a essere valutata principalmente in funzione del footfall generato e dalla composizione del tenant mix, ma in un contesto avaro di nuovi sviluppi la soglia di accesso si è leggermente abbassata, includendo per molte catene tipologie di strutture o aree geografiche che solo qualche anno fa venivano valutate con grande difficoltà.
Il settore, dunque, non è in crisi: è in trasformazione. Chi saprà interpretare le nuove esigenze dei consumatori, riprogettare gli spazi in chiave ibrida e investire sull’esperienza complessiva avrà ancora buoni margini di crescita. La sfida non è competere con l’e-commerce sul terreno della sola convenienza, ma offrire ciò che il digitale non può sostituire: relazione, qualità dell’esperienza, servizi e piacere di frequentare un luogo.